金融 / 慈善 / 瑞士
一笔资助何时能够回来?
瑞士基金会正在试验贷款、担保与配捐,让慈善资本发挥更长久的作用。真正需要想清楚的是:谁来承担风险?
瑞士基金会正在试验贷款、担保与配捐,让慈善资本发挥更长久的作用。真正需要想清楚的是:谁来承担风险?
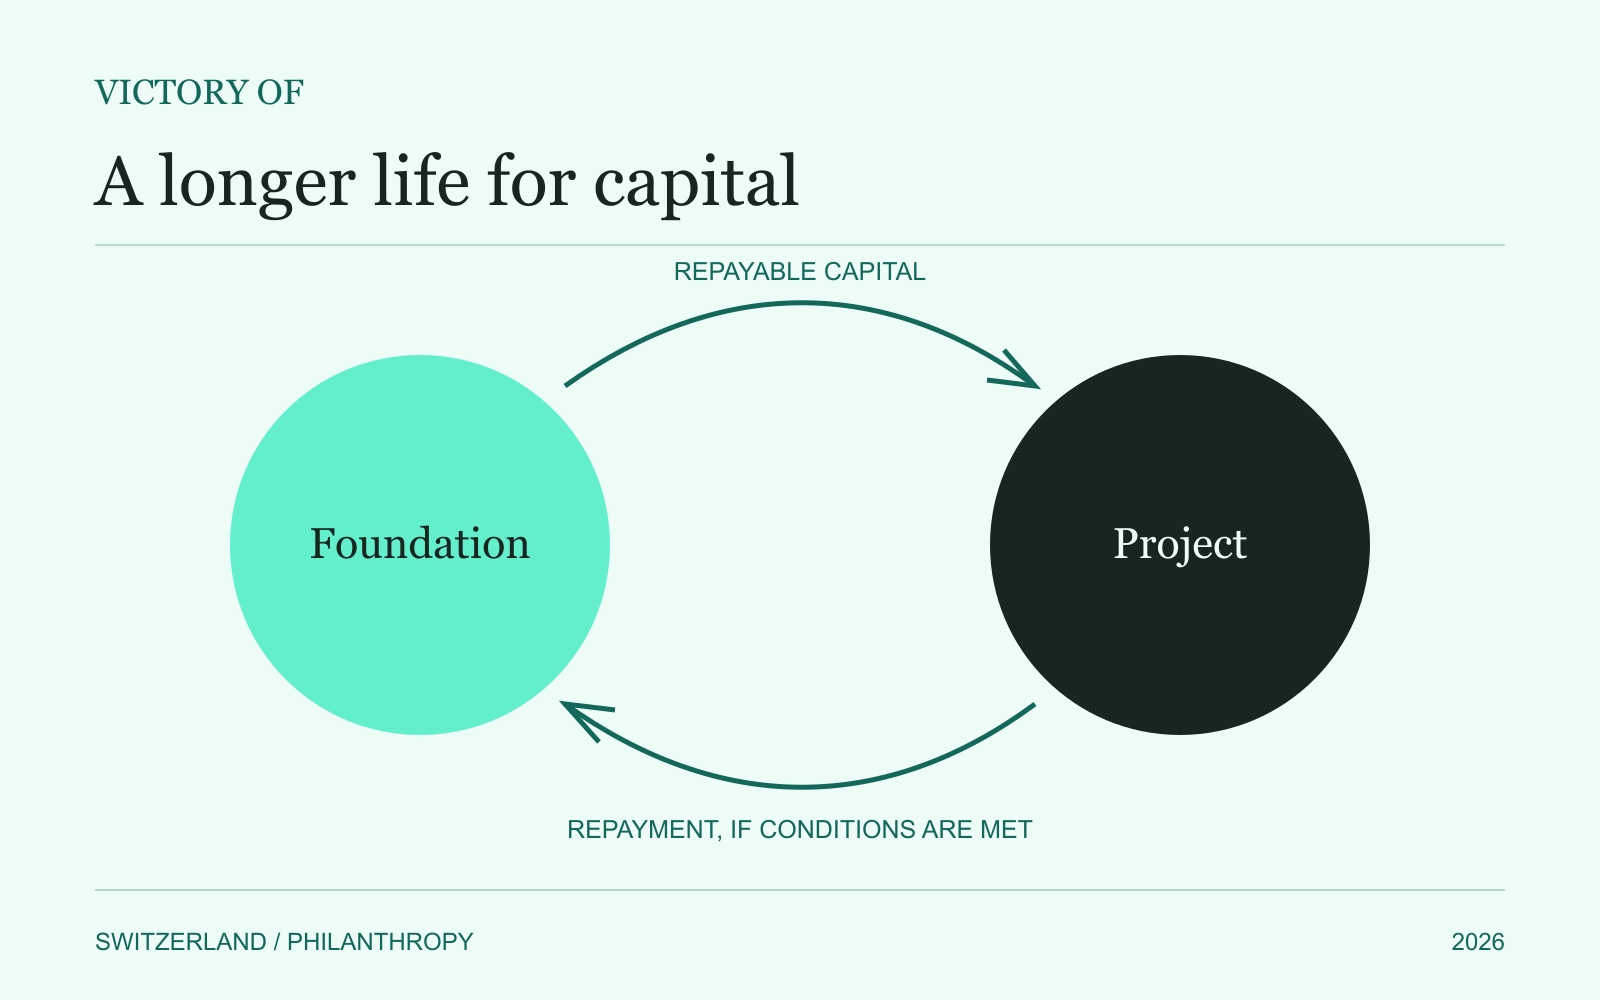
截至2025年底,瑞士商业登记册上共有13,984家公益基金会,其中202家处于清算状态。它们的资产合计估计为1,596亿瑞士法郎。这个数字显示了瑞士慈善领域的财力,却无法回答另一组更实际的问题:一笔钱可以投向什么项目?何时需要真正支付?又是否有机会再次使用?《2026年瑞士基金会报告》探讨了一种正在得到更多公开讨论的资助思路:基金会提供的资金,可能随着项目运作而返还,也可能撬动其他资助者,或以一项承诺帮助服务先行启动。
报告将其称为 unternehmerische Förderung,可译为“企业式资助”或“创业式慈善资助”。这里讨论的是公益资金如何发放与使用,与基金会如何投资其捐赠资产属于不同议题。具体工具包括可偿还贷款、担保、企业股权参与以及配捐。它们的用途、风险与回收机制各异;选择始终应从基金会章程规定的公益宗旨,以及受助机构真正需要什么开始。
报告举出一家瑞士基金会资助肯尼亚医院的例子。基金会提供有期限的启动资金,同时安排辅导,设定社会影响目标与运营里程碑。如果医院完成这些阶段目标并取得正向经营成果,资金之后便可能偿还。医院由此获得建立运营能力的时间;若还款实现,基金会也能把同一笔资金用于下一个项目。这一设计取决于医院能否形成可靠结余。倘若偿债压力挤占了医疗服务,资助便偏离了原本的公益目的。
另一种工具的逻辑完全不同。一家瑞士非营利机构计划发展托育服务,基金会为可能出现的预算赤字提供担保。这样的承诺让机构有把握按计划开展服务,而基金会只在赤字实际发生时支付。资金尚未支出,承诺已经产生了价值;与此同时,基金会必须保留兑现担保的能力。
配捐则以其他捐赠者的参与为条件。基金会承诺按约定比例匹配外部捐款,通常设有金额上限。它可以扩大筹资规模,也能为项目设定清晰的目标与时间窗口。除非另有偿还条款,配捐款项不会回到基金会。在报告所调查的70家瑞士资助型基金会中,约半数已使用配捐;它是这些企业式资助工具中应用最普遍的一种。
| 工具 | 基金会承担什么 | 什么可能返回 | 主要风险 |
|---|---|---|---|
| 可偿还启动资金 | 在约定期限内,为明确用途提供现金 | 满足偿还条件时返还本金 | 受助方若为还款削减核心服务,公益目标将受损 |
| 赤字担保 | 承诺填补约定范围内的资金缺口 | 通常不存在还款;担保也可能始终无需兑现 | 赤字实际发生时,基金会必须支付 |
| 配捐 | 以其他捐款到位为条件投入资金 | 通常没有财务回报 | 筹资活动未能吸引足够的新支持 |
“每一法郎产生更大影响”可能意味着三件不同的事:回收本金后再次使用、动员其他捐赠者,或者通过有条件的承诺让一项服务得以开始。基金会需要明确自己追求的是哪一种结果,才能判断工具是否奏效。
报告中的调查也解释了为什么实践仍然谨慎。巴塞尔大学慈善研究中心为 UBS Social Impact and Philanthropy 向70家瑞士资助型基金会收集了答复。大约一半表示自己较深入地关注企业式慈善资助,另一半则很少关注或完全没有涉足。可偿还贷款广为人知,使用频率却低于配捐。受访者提到的障碍包括各州税务解释并不一致、会计处理难题、内部专业能力不足,以及对新增风险的顾虑。报告作者特别指出:这项调查在统计意义上不能代表整个瑞士基金会行业。
报告认为,苏黎世州对企业式慈善资助采取较为开放的税务处理方式,使讨论重新活跃起来。不过,政策环境有利仍不足以替代具体的法律与财务设计。基金会必须确认工具符合自身宗旨,预先考虑潜在损失如何入账,并明确由谁持续监督项目。这在人员精简的行业尤为重要:报告显示,只有18.3%的瑞士基金会登记设有执行管理职能,许多董事会本身承担着日常运营工作。
报告还援引英国 Venturesome Impact Fund 作为资本反复投入的例子:自2002年以来,该基金据称以累计2,000万英镑投入,向700多个项目提供总额约6,000万英镑的贷款。这个案例说明循环使用资本的可能性,却不能据此推断每笔贷款均已偿还,或每个项目都实现了预期社会成果。瑞士基金会真正需要判断的是,什么样的机构适合承担这类条件。收入较稳定的服务机构也许能够承受经过审慎设计的贷款;紧急救助、独立新闻或早期研究,往往更需要无需偿还的赠款。
最终,资助工具应与项目自身的能力和目标相匹配。预期财务回报若会扭曲工作本身,赠款更合适;一项有前景的服务若被不确定性阻滞,担保可能发挥作用;未来收入足以支持偿还时,才有条件让资本循环。成熟的慈善决策,在于有意识地分配风险,同时让受助机构保有完成使命的能力。
资料来源:《2026年瑞士基金会报告》,特别是 Georg von Schnurbein 撰写的“Unternehmerische Förderung”,印刷版第50—51页。阅读原报告(PDF)。